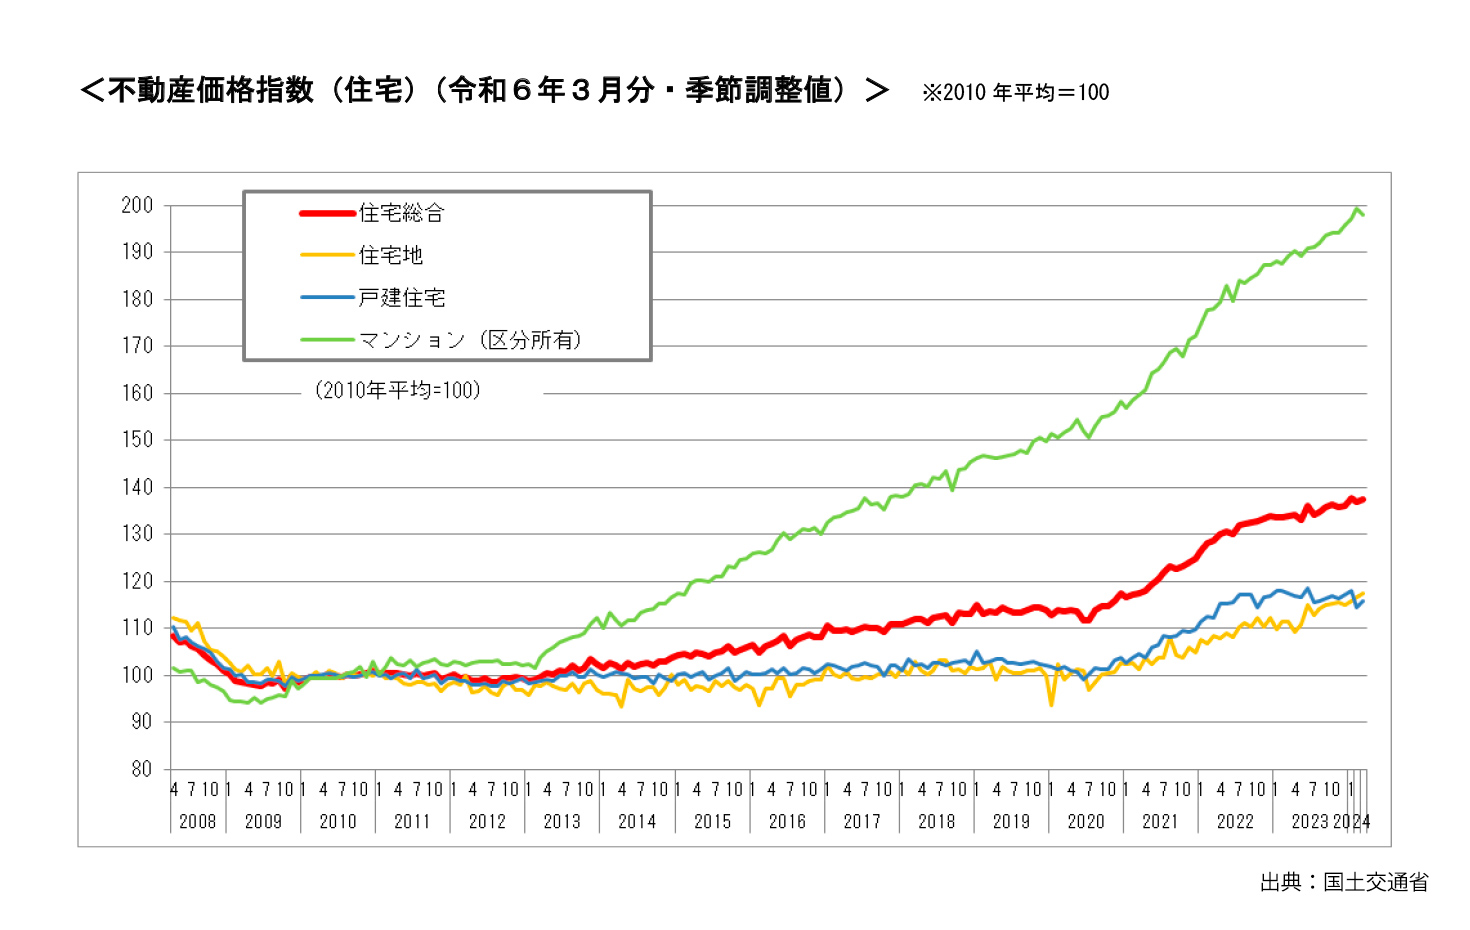
長らく「買えば値上がりする」と信じられてきた都市部のマンション市場に、冷ややかな風が吹き始めています。首都圏を中心に平均価格が過去最高を更新し続けた熱狂の裏で、2026年を迎えた今、現場の仲介業者からは「反響数が目に見えて落ちてきた」「値下げしないと買い手がつかない」といったリアルな声が相次いでいます。
背景にあるのは、新築物件の記録的な高騰による庶民の購買力の限界と、日銀の継続的な利上げに伴う住宅ローン金利の上昇です。これまで相場を牽引してきたパワーカップルや個人投資家が息切れを見せるなか、市場の潮目はどこで決定的に変わるのでしょうか。最新データと市場の構造変化から、今後の価格動向と売り時・買い時の真実を読み解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のマンション相場は、日銀の金利引き上げと実需層の購買力限界により「全面高」から「急速な選別・下落局面」へ移行しつつある。
- 要点2:首都圏の中古市場では在庫件数が積み上がり始めており、郊外や駅から離れたタワーマンションを中心に実質的な値下げ交渉が頻発している。
- 要点3:住宅ローン金利上昇の影響が本格化する中で、高値売却のラストチャンスを逃さないための「売り時」と、焦らず相場を見定める「買い時」の見極めが不可欠。
【異変の兆候】新築マンション高騰の限界と首都圏中古マンション相場の現在地
東京23区の新築マンション平均価格が1億円の大台を突破し、多くの給与所得者にとって新築は「手の届かない高嶺の花」となりました。建築資材の高騰や人手不足による労務費の上昇、さらには用地取得競争の激化が価格を押し上げてきましたが、ついに実需の購買限界を超えてしまったのが実情です。
その余波は、これまで受け皿となってきた首都圏中古マンション相場にも色濃く表れています。不動産流通機構(東日本レインズ)の最新データを見ても、売り出し物件の在庫数は高水準で積み上がり、成約に至るまでの平均日数は長期化の傾向を辿っています。価格自体はまだ高値圏にとどまっているように見えますが、成約ベースでは売主側が数段階の値下げに応じるケースが急増しており、市場はすでに水面下で変調を来しています。
マンション価格下落はいつから?日銀利上げと住宅ローン金利上昇の決定的影響
多くの読者が最も気になっている「マンション価格下落は一体いつから始まるのか」という疑問に対し、不動産エコノミストたちの見解は「2026年後半から2027年にかけて調整が本格化する」という見立てで一致しつつあります。その決定打となるのが、日本銀行による金融政策正常化のステップです。
マイナス金利解除に端を発した日銀利上げと不動産価格の相関関係は極めて明白です。政策金利の引き上げに伴い、メガバンク各行は短期プライムレートを引き上げ、利用者の7割以上を占める変動金利型住宅ローンの基準金利も見直しを迫られています。金利がわずか0.5%上昇するだけでも、借入額5,000万円・35年返済における毎月の返済額は1万円以上膨らみ、生涯の総返済額は約450万円も増加します。
銀行の住宅ローン審査における「借入可能額の上限」が切り下がるため、買い手側が提示できる購入予算そのものが物理的に圧縮されます。資金調達環境の悪化が、価格調整の引き金を確実に引く構造が出来上がっています。
なぜ今「暴落」が囁かれるのか?不動産バブル崩壊の兆候と構造的理由
単なる小幅な調整にとどまらず、一部で「暴落」の危機が叫ばれるのには複合的な要因が存在します。ネット上で囁かれるマンション暴落の理由を紐解くと、現在の相場が実需ではなく過剰流動性によって支えられてきた脆さが見えてきます。
第1の要因は、実体経済と住宅価格の乖離です。平均世帯年収の伸びが微増にとどまるなか、年収倍率は都心部で10倍を超え、歴史的なバブル期に匹敵する水準に達しました。第2に、円安を背景に日本の不動産を買い漁っていた海外投資家の動向です。為替が円高方向へと転調した段階で、キャピタルゲインを確定させるための「一斉売り抜け」が懸念されています。実需不在のままマネーゲームで吊り上がった物件ほど、梯子を外されたときの衝撃は計り知れません。市場関係者の間では、こうした動きを不動産バブル崩壊の兆候と捉える警戒感が日に日に強まっています。
タワーマンション価格崩壊の現実味|節税規制と修繕積立金ショックの内幕
バブルの象徴とされてきたタワーマンションも、決して安泰ではありません。むしろ、今後の価格下落局面において最も激しい打撃を受けるリスクを孕んでいます。いわゆるタワーマンション価格崩壊の導火線となっているのが、「節税規制」と「ランニングコストの急騰」です。
国税庁によるタワマン節税の是正策が浸透したことで、富裕層による相続税対策としての駆け込み需要は完全に一巡しました。さらに深刻なのが、築10〜15年を迎えた物件で相次ぐ修繕積立金の大幅値上げです。超高層建築ゆえの特殊な足場工事や資材高騰が直撃し、管理費と修繕積立金の合計が月額7万〜10万円を超える物件も珍しくありません。毎月の住宅ローンに加えて高額な維持費が重くのしかかるため、二次流通市場での買い控えが目立っており、資産価値維持のハードルは劇的に上がっています。
築年数別下落率に見る中古市場の格差|生き残る物件と沈む物件の境界線
市場全体が軟調に傾く中でも、すべての物件が一様に値下がりするわけではありません。過去の中古マンション価格推移を詳細に分析すると、築年数と立地による「残酷なまでの二極化」が鮮明に浮かび上がります。
以下のデータは、市場調整期における一般的な築年数ごとの資産性推移の目安です。
・築5年〜10年(築浅物件):駅徒歩5分圏内のターミナル駅直結物件などは下落率が小さく、実需の底堅さから横ばいを維持しやすい。
・築15年〜20年:設備機器の交換や大規模修繕が重なる時期であり、相場調整のあおりを受けて5%〜10%程度の下落に直面しやすい。
・築25年超(旧耐震・旧仕様):耐震性や断熱性能の劣る物件は買い手が激減し、15%〜25%以上の下落となるケースが多発する。
立地条件が優れない郊外物件や、最寄り駅から徒歩10分以上離れた物件から順に、価格維持の防衛ラインが決壊していく構図が明確になっています。
【2026年最新相場予測】住宅ローン金利上昇下の売り時と買い時の見極め
激変する市場において、資産を守り、あるいは有利に物件を取得するためには、冷徹なシナリオ分析が欠かせません。プロの視点から導き出す売買タイミングの指針は以下の通りです。
【売り時の見極め方】
保有物件の売却を検討しているなら、「金利上昇の本格的な影響が浸透しきる前」が最後の好機となります。買い手の予算が削られ、競合物件の値下げ合戦が本格化する前に査定を済ませ、早期に売り抜けるスピード感が求められます。特に築20年に近づいている物件や郊外の大規模マンションは、判断の先送りが命取りになりかねません。
【買い時の見極め方】
住宅購入を急ぐ必要がないファミリー層は、2026年後半以降の在庫調整局面を注視するのが賢明です。売れ残った優良物件が現実的な価格まで指し値を下げるタイミングや、住宅ローン金利の先行きが見極められる段階まで待つ戦略が有効です。ただし、「底値で買おう」と欲を出しすぎると優良な選択肢を逃すため、相場が適正水準に戻った瞬間を捉える柔軟なスタンスが求められます。
【マンション 価格 下落】に関するよくある質問(FAQ)
Q1:2026年中にマンションを買うのは完全に悪手ですか?
A1:一概に悪手とは言えません。資産性重視で転売を前提とする場合は慎重になるべきですが、駅徒歩3分以内の希少立地や生活拠点として長期居住する目的であれば、金利がさらに上がる前に固定金利等で無理のない資金計画を組んで購入する選択肢は十分に成り立ちます。
Q2:すでに変動金利で住宅ローンを組んでいる場合、どう対策すべきですか?
A2:まずは金利上昇時に返済額の上限を制限する「5年ルール・125%ルール」の適用条件を確認してください。そのうえで、返済用口座の余裕資金を確保し、元金を減らす「繰り上げ返済」のシミュレーションを行っておくことが最大の防衛策になります。
Q3:都心のタワーマンションは本当に価値がゼロになるような大暴落をしますか?
A3:千代田区、港区、中央区などの超一等地に建つプレミアムな物件がゼロになることはありません。ただし、湾岸エリアなど過去に急騰しすぎた一部の地域では、投機マネーの撤退と維持管理コストの上昇によって、15%〜20%前後の大幅な価格調整が起きるリスクは極めて高いと考えられています。
まとめ:二極化が進む不動産市場で後悔しないための決断基準
これまで続いてきた「持っているだけで勝手に資産価値が上がる」という不動産イージーゲームの時代は完全に終わりを告げました。日銀の利上げは、これまで低金利の麻酔によって覆い隠されてきた物件ごとの真の実力を容赦なく白日の下に晒します。
今後は、圧倒的な利便性を持つごく一部の優良物件が高値を維持する一方で、駅から遠い物件や管理状態の悪いマンションが急激に値を下げる「極端な二極化」が決定づけられます。相場のノイズや周囲の煽りに惑わされることなく、自身のライフプランと現実的な資金調達力を冷静に見つめ直すことこそが、激動の市場を生き残る唯一の処方箋です。 (出典: マンション 価格 下落(Yahoo!ニュース))
