日本銀行によるマイナス金利政策の解除以降、金利のある世界へ完全に移行した2026年の日本経済。長年にわたり「超低金利だから問題ない」と先送りされてきた国の借金問題が、利払い費の増大という現実的な脅威となって予算編成を揺るがしています。政治の現場やニュースで連日のように飛び交う「財政規律」という言葉。それは国家の家計簿を引き締めるための単なるお題目なのか、それとも私たちの通貨と生活を守る最後の防波堤なのか、今まさにその本質が問われています。
かつてないスピードで膨張を続ける国の債務に対し、積極的な財政出動を求める声と、規律の厳格化を訴える声は激しく衝突を繰り返しています。本稿では、財政規律の根本的な仕組みから、議論が紛糾する背景、そして金利上昇がもたらすリアルな影響まで、複雑な経済論争の核心を深く掘り下げて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:財政規律とは「国の借金が無制限に膨らむのを防ぐ統制ルール」であり、通貨の信用と将来世代の選択肢を守る根幹である。
- 要点2:金利上昇局面を迎えた2026年、国債利払い費の急増と社会保障費の膨張が重なり、プライマリーバランス黒字化を巡る対立が一段と先鋭化している。
- 要点3:規律なき国債乱発の代償は「国家の債務不履行」ではなく、深刻な円安と悪性インフレによる国民資産の実質的な目減りとして跳ね返ってくる。
【基礎知識】財政規律とは?国家財政の暴走を防ぐ仕組みと財政法第4条の原則
財政規律とは、政府が無秩序に借金を重ねて財政赤字を拡大させないよう、予算編成や支出に対して課す自主的な制限やルールの総称です。一言で言えば「国家の財布の紐をしっかり締めるための安全装置」を指します。一般家庭であれば借金には返済能力の限界があり、金融機関からの融資が止まることで自ずと歯止めがかかります。しかし、国は法律を定め、自ら通貨を発行できる強力な権能を持つため、政治的思惑から安易な借金に走りやすい脆弱性を常に抱えています。
戦前の日本において、軍事費の膨張を国債増発で賄った結果、戦後の猛烈なハイパーインフレを招いた反省から作られたのが財政法第4条の原則です。この条文では「国の歳出は、公債又は借入金以外の歳入を以て、その財源としなければならない」と定められており、原則として借金による予算編成を禁じています。例外として公共事業などの建設国債発行のみが認められていました。
ところが1970年代の石油危機以降、例外であったはずの特例公債法が毎年恒常的に成立するようになり、赤字国債の発行が常態化しました。この法的な歯止めが形骸化した結果、規律を取り戻すための新たな数値基準や目標設定が必要不可欠となったのです。
なぜ今PB黒字化が激論に?2026年最新の財政動向と国債発行残高の推移
いま政治と経済の現場で最も激しい火花が散っているのが、プライマリーバランス黒字化目標の是非です。プライマリーバランス(基礎的財政収支、PB)とは、過去の借金に伴う元利払いを除いた「社会保障や防衛、公共事業などの政策的経費」を「税収等の歳入」で賄えているかを示す指標です。これが黒字化していれば、新たな借金に頼らずその年の行政サービスを提供できていることを意味します。
なぜこの議論が過熱しているのか。その答えは、国債発行残高の推移が歴史的な限界点に近づいているからです。国と地方を合わせた長期債務残高は1100兆円を軽々と突破し、国内総生産(GDP)比で250%前後という主要先進国で最悪の水準に張り付いています。長らく目標として掲げられてきたPB黒字化の達成時期は、景気悪化や追加経済対策を理由に幾度となく先送りされてきました。
そして2026年最新の財政動向において、いよいよ黒字化の達成期限を目前に控え、「緊縮によって成長を殺すな」と主張する積極財政派と、「ここで目標を放棄すれば市場の信託を失う」と警告する財務省・財政再建派の対立が沸点に達しています。目標を厳格に順守しようとすれば予算の削減や増税論議が浮上し、目標を撤回・緩和すれば財政のタガが完全に外れるという、逃げ場のない二者択一を迫られているのが現状です。
積極財政と緊縮財政の違い|MMT現代貨幣理論の影響と対立の構図
財政規律を巡る議論は、経済学的なイデオロギーと政策思想の衝突でもあります。政策方針を大きく二分する積極財政と緊縮財政の違いを整理すると、国家の役割と借金に対する捉え方が根本から異なっていることが分かります。
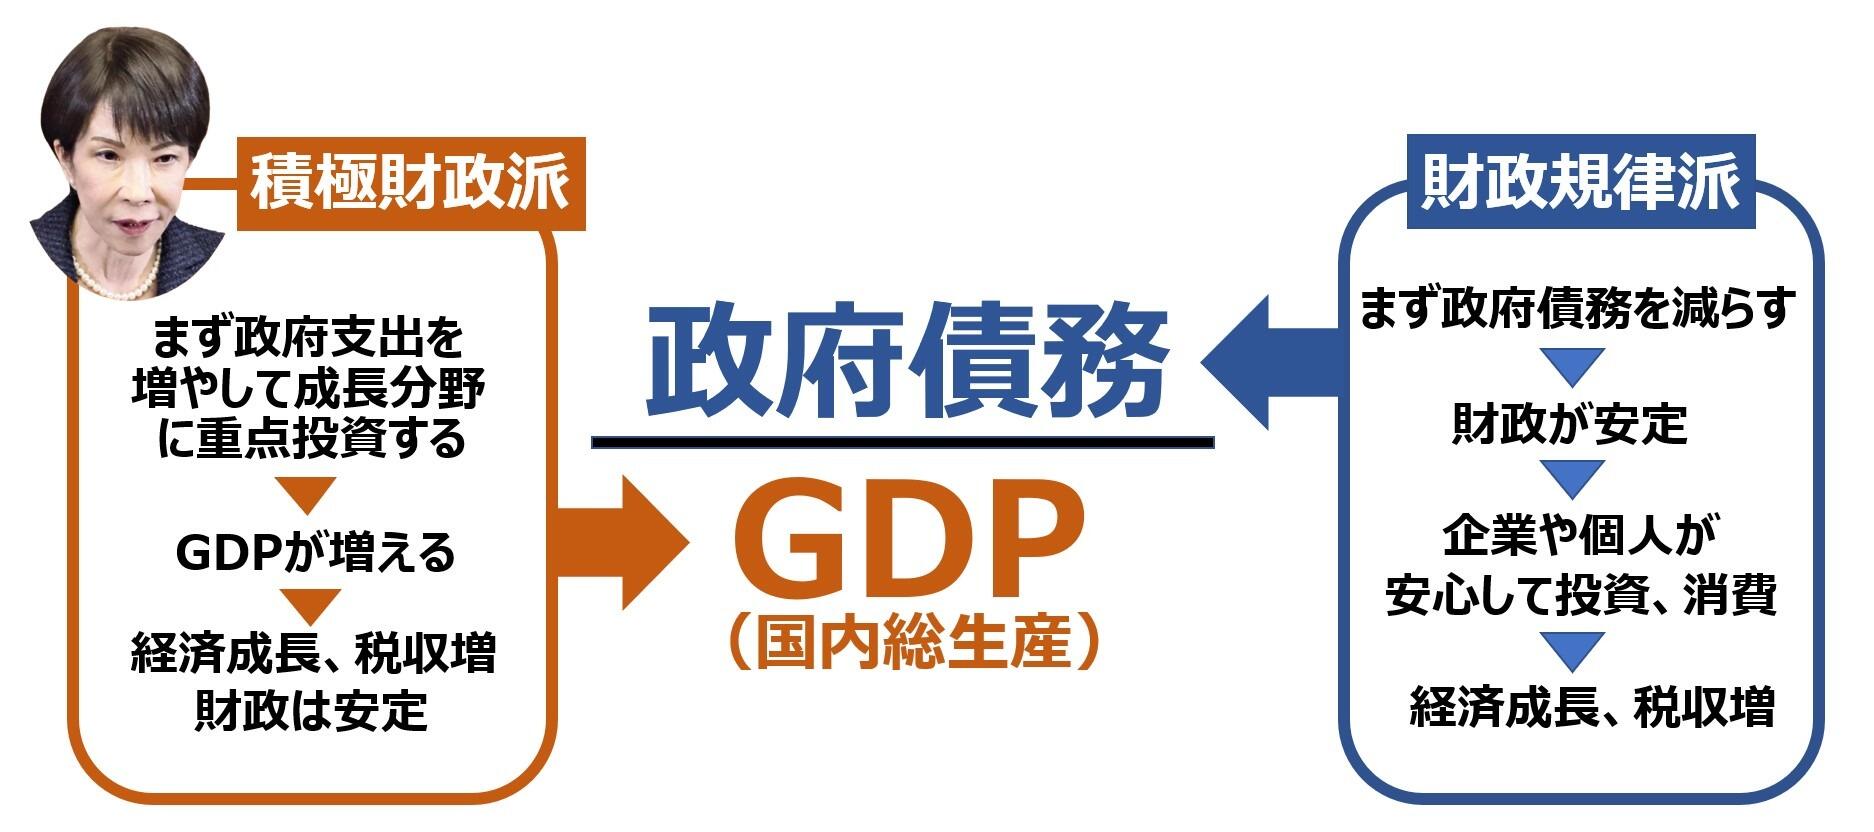
緊縮財政派(財政規律派)は、国家財政も家計や企業と同様に収支の均衡を目指すべきだと考えます。過度な債務は将来世代へのツケ回しであり、国債が増えすぎれば将来の増税や社会保障削減が避けられなくなるため、まずは支出を切り詰めて財政の健全性を保つべきだと主張します。主に財務省の財政規律方針や伝統的な主流派経済学者がこの立場を支えています。
対する積極財政派は、不況期や成長力低下に苦しむ局面では、政府が果敢に借金をしてでも公共投資や科学技術、減税を行うべきだと反論します。政府支出によって需要を喚起し、名目GDPを押し上げれば、結果として税収が増えて債務比率は下がると説きます。この議論に油を注いだのが、アメリカ発のMMT現代貨幣理論の影響です。「自国通貨建てで国債を発行している国は、インフレが行き過ぎない限り財政破綻しない」とするMMTの論理は、日本の積極財政派にとって強力な理論的支柱となり、従来の財政健全化路線に対する痛烈なカウンターパンチとなりました。
規律を緩めると日本経済はどうなる?インフレと通貨信認リスク・破綻の真相
もし財政規律を完全に撤廃し、歯止めをなくした場合はどのような未来が待ち受けているのでしょうか。よくネット上などで議論される「日本政府がデフォルト(債務不履行)を起こして国が倒産する」というシナリオは、自国通貨である円を発行できる日本において極めて可能性が低いとされています。しかし、それをもって「安心」とするのは短絡的です。
日本の財政破綻の真相とは、借金が返せなくなることではなく、通貨の価値が制御不能なスピードで崩壊することにあります。政府が無限に国債を発行して市場に通貨をばらまき続ければ、海外の投資家や市場参加者から「日本円の価値は保てない」と見限られ、急激なキャピタルフライト(資本逃避)と円暴落が引き起こされます。
その結果として顕在化するのが、インフレと通貨信認リスクです。極端な通貨安は輸入品価格を暴力的に押し上げ、エネルギーや食料品の高騰を通じて国民の生活を直撃します。どれだけ給与が上がっても物価高に追いつかず、預貯金の実質的な価値が急速に目減りしていく現象、これこそが歴史が証明する財政破綻のリアルな実態です。財政規律とは、国家の破産を回避するためだけでなく、私たちが汗水流して稼いだ「円の価値」を守るために存在するのです。
金利上昇で一変したシナリオ|財務省の財政規律方針と国債利払い費の爆発
超低金利が続いた時代、国債をいくら発行しても利払いの負担は極めて小さく抑えられていました。「金利が成長率を下回っている限り、借金は問題ない」という経済理論が一定の説得力を持っていた理由もここにあります。しかし、世界的なインフレと日銀の金融正常化により、ゲームのルールは根本から覆りました。
長期金利の上昇は、政府予算における金利上昇と国債利払い費の急増という形で牙を剥きます。国債発行残高が1000兆円を超えている構造では、平均金利がわずか1%上昇するだけで、将来的な利払い費負担は年間で数兆円単位で膨らみ続けます。国の一般会計歳出の中で、過去の借金返済と利払いに充てられる国債費が膨張すれば、教育、子育て支援、防衛、科学技術投資といった未来への投資予算が容赦なく削られることになります。
金利がない世界では「成長のための国債発行」が通用しましたが、金利がある世界では「借金そのものが予算を圧殺する毒」へと変貌します。現在、財務省がかつてないほど強固に規律回復を訴えている背景には、金利上昇が現実のものとなり、利払い費の爆発が国家財政の自由度を奪い去るという切迫した危機感があるのです。
社会保障費増大と財源問題|超高齢社会が突きつける財政健全化の理由
日本の財政を論じる上で、決して避けて通れない最大の構造的要因が社会保障費増大と財源問題です。団塊の世代がすべて75歳以上の後期高齢者に達したことで、医療費、介護費、年金給付などの社会保障関係費は毎年のように自然増を続けています。現在の国家予算において、歳出の約3分の1を占める最大の費目がこの社会保障費です。
高度経済成長期のように現役世代が圧倒的に多く、経済が高成長を遂げていた時代であれば、社会保障の拡大を税収増で吸収することができました。しかし、少子高齢化と人口減少が冷酷に進む現在の日本では、高齢者を支える現役世代の負担が限界に達しつつあります。不足する財源を赤字国債で穴埋めし続ける行為は、現役世代やこれから生まれてくる未来の世代に対して、受益以上の負担を一方的に押し付けている状態と言えます。
根本的な財政健全化の理由は、帳簿の数字を綺麗に整えることではありません。日本のセーフティネットそのものを崩壊から防ぎ、真に支援を必要とする人々を支え続ける持続可能な社会基盤を維持することにこそ、財政規律を保つ本質的な目的が存在します。
【財政規律とは】に関するよくある質問(FAQ)
Q1:日本は自国通貨建てで国債を発行しているため、絶対に財政破綻しないというのは本当ですか?
A1:形式的なデフォルト(元利払いの停止)という意味では破綻の可能性は極めて低いです。しかし、過剰な国債発行によって市場の信認を失えば、急激な円安と制御不能なインフレが進行します。これにより国民の預貯金の実質価値が暴落し、経済活動が麻痺するため、実質的な財政破綻と同様の打撃を国民生活が受けることになります。
Q2:プライマリーバランス(PB)を黒字化すると、逆に景気が悪化するのではないでしょうか?
A2:過度な歳出削減や急激な増税を行えば、短期的に需要が冷え込み景気に悪影響を与えるリスクは確かに存在します。そのため、景気の腰を折らないよう名目成長率を維持しつつ、歳出の無駄を徹底的に排除しながら段階的に黒字化を目指すバランス感覚が求められています。
Q3:財政規律を守るためには、消費税などのさらなる増税が避けられないのですか?
A3:増税だけが唯一の選択肢ではありません。徹底的な歳出改革(社会保障制度の効率化や非効率な事業の見直し)、規制緩和や新産業創出による経済成長を通じた自然増収、さらには行政のDX推進によるコスト削減など、複眼的なアプローチを組み合わせることが議論されています。
まとめ:今後の展望と注目ポイント
財政規律とは、国家という船が沈没しないよう積み荷の重さを適切にコントロールするための航海ルールです。借金を増やして積極的な経済成長を目指す方針も、借金を抑制して将来のリスクに備える方針も、目指す先は「国民生活の安定と繁栄」であるはずです。しかし、双方がイデオロギー的な対立に終始し、感情的なゼロサムゲームに陥ることは最も避けなければなりません。
長らく続いた低金利の恩恵が失われた今、日本は無制限の財政出動ができるほど余裕があるわけでも、かといって過度な緊縮で経済の活力を奪っていいわけでもありません。必要不可欠な成長分野には大胆に資金を投じつつ、惰性で続けられてきた既得権益的な支出には断固としてメスを入れるという、賢明な支出(ワイズスペンディング)の徹底こそが求められています。金利ある時代を生きる私たち一人ひとりにとっても、国家の財布事情を他人事と捉えず、政治がどのような財政選択を行っているのかを厳しい視線で監視し続ける姿勢が不可欠です。 (出典: 財政 規律 と は(Yahoo!ニュース))
