定年退職やシニア再雇用を迎えるにあたり、誰もが直面するのが「年金をいつから受け取るべきか」という切実な問題です。公的年金の受給開始年齢は原則65歳ですが、希望すれば60歳から前倒しして受け取る「繰上げ受給」が可能です。しかし、ネット上やマネー誌では「繰上げ受給は大損する」「絶対に60歳からもらってはいけない」という強い警告が飛び交っています。
物価高や医療費の負担増が続く2026年の現在、定年後の生活防衛として早期受給を検討する人は少なくありません。本記事では、年金の繰上げ受給における減額率の仕組みや生涯受給額の損益分岐点、知られざる制度的リスクまでを徹底取材。データと現場の実例をもとに、後悔のない選択基準をわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給は1ヶ月あたり0.4%減額され、60歳0ヶ月時点で受給すると一生涯「24%減額」が固定される。
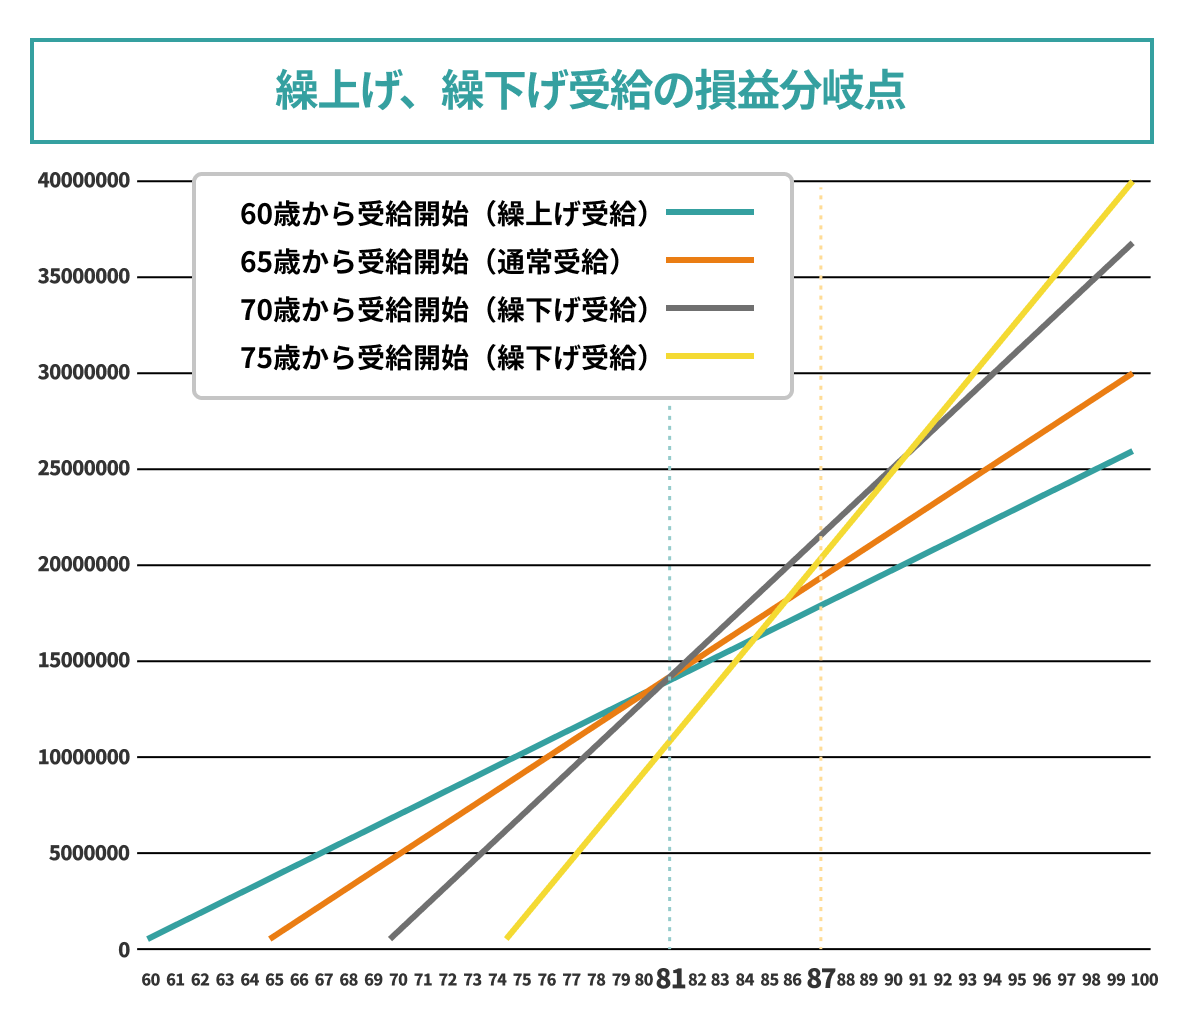
- 要点2:生涯受給額の損益分岐点は「80歳10ヶ月」。これより長生きすると65歳受給開始より総額でマイナスになる。
- 要点3:金額の減額だけでなく「障害年金の受給権消失」や「事後の取消不可」という重大な落とし穴が存在する。
【大損の真相】「年金は60歳からもらうと後悔する」と言われる決定的理由
繰上げ受給が「大損」と表現される最大の理由は、一度減額された支給額が一生涯元に戻らないという不可逆性にあります。2022年4月の法改正以降に60歳を迎えた世代に適用されている年金減額率は月あたり0.4パーセントです。60歳0ヶ月で請求した場合、本来の65歳受給開始と比較して最大24パーセント(0.4%×60ヶ月)もの年金が永続的にカットされます。
「とりあえず生活が厳しいから先にもらっておき、生活が落ち着いたら通常額に戻す」ということは制度上不可能です。さらに深刻なのは、80代や90代を迎えて医療費や介護費用が跳ね上がった時期にも、24%カットされた低い年金収入でやりくりを続けなければならない点です。繰上げ受給後に後悔した理由として最も多く挙げられるのは、「長生きした結果、物価上昇に追いつけず毎月の家計が赤字に転落した」という晩年の資金ショートです。
【早見表で比較】60歳受給と65歳受給の金額差と手取り額シミュレーション
実際の受給額にはどの程度の差が生じるのか、具体的な数字で確認してみましょう。以下の早見表は、厚生年金の受給権があるモデル世帯の月額比較です。
| 65歳時点の本来受給月額 | 減額率 | 60歳繰上げ時の額面月額 | 差額(月額) |
|---|---|---|---|
| 15万円 | 24%減 | 11万4,000円 | -3万6,000円 |
| 18万円 | 24%減 | 13万6,800円 | -4万3,200円 |
| 20万円 | 24%減 | 15万2,000円 | -4万8,000円 |
| 22万円 | 24%減 | 16万7,200円 | -5万2,800円 |
見逃せないのが年金手取り額シミュレーションの視点です。年金収入からは国民健康保険料や介護保険料、所得税・住民税が差し引かれます。受給額が下がると社会保険料や税金の等級が下がるため、手取りベースでの減少幅は額面上の24%よりもやや緩やかになり、実質的な手取り減少率はおよそ18〜20%前後に収まるケースが一般的です。ただし、手取りの減少が緩和されるとはいえ、年間にして40万円から60万円近い可処分所得が永続的に失われる事実に変わりはありません。
生涯受給額の損益分岐点は何歳?「長生きリスク」と損得ラインのリアル
繰上げ受給の得失を測る指標として知られるのが繰上げ受給損益分岐点です。何歳まで生きれば「65歳受給開始」が生涯累計受給額で「60歳受給開始」を追い抜くのでしょうか。
月0.4%の減額率で計算した場合、損益分岐点は受給開始から250ヶ月後、すなわち80歳10ヶ月となります。計算式は極めてシンプルです。
・80歳10ヶ月より前に亡くなった場合:60歳から受給した方が生涯受給額は多い
・80歳10ヶ月を超えて生きた場合:65歳から受給した方が生涯受給額は多くなる
厚生労働省の統計によると、現在の60歳日本人男性の約4人に1人が90歳まで生存し、60歳女性の半数以上が90歳を迎えます。「80歳10ヶ月」という損益分岐点は、平均余命よりも明らかに手前に位置しています。現代の長寿社会において、単なる確率論で言えば「60歳繰上げ受給を選ぶと、生涯受給総額で損をする可能性が極めて高い」というのが客観的な統計的事実です。
見落とすと危険な年金繰上げ受給デメリット|障害年金受給権消失リスクと手続きの罠
金額の減額以上に恐ろしいのが、受給権にまつわる制度的なペナルティです。国民年金繰上げ請求手続きを行うと、年金法上の扱いは「65歳に達したもの」とみなされ、以下のような深刻なデメリットが生じます。
第一に障害年金受給権消失リスクです。65歳未満で初診日がある傷病により障害状態に陥った場合でも、繰上げ請求後は「事後重症による障害基礎年金」を請求できなくなります。もし62歳で重い病気や事故に見舞われ生活が困難になっても、手厚い非課税給付である障害年金を受け取れず、減額された少額の老齢年金に頼るしかなくなります。
第二に、老齢基礎年金と老齢厚生年金の同時繰上げが原則義務付けられている点です。「基礎年金だけを前倒しして、厚生年金は据え置く」といった柔軟な分割受給は認められません。また、国民年金の第1号被保険者として保険料の免除期間や未納期間があっても、繰上げ請求を行うと「国民年金の任意加入」ができなくなり、将来の満額受給を目指して追納する道が閉ざされます。
さらに、夫を亡くした妻に支給される「寡婦年金」を受け取る権利も繰上げ請求によって失効します。これらの法的制限はパンフレットの小さな文字で記載されていることが多く、窓口で十分な説明を受けずに請求して後悔するケースが後を絶ちません。
60歳定年後の生活費と働き方|在職老齢年金制度の壁をどう乗り越えるか
総務省の家計調査によると、シニア夫婦2人世帯における60歳定年後の生活費は月平均27万〜29万円、単身世帯でも月15万〜17万円程度が必要です。退職金を住宅ローンの完済に充てた場合、生活費の不足分を補うために「厚生年金60歳支給開始(繰上げ)」を検討する人が現れます。
しかし、定年後も再雇用などで会社員として働く場合は在職老齢年金制度に最大限の注意を払わなければなりません。この制度は、厚生年金に加入しながら受け取る「年金の月額」と「給与+過去1年間の賞与を12分割した額」の合計が基準額(50万円)を超えると、超えた分の半額の年金が支給停止となる仕組みです。
せっかく一生涯の減額を受け入れて年金を前倒ししたにもかかわらず、給与収入があるために年金が全額または一部カットされるという、最悪の二重損に陥るリスクがあります。60歳以降も月額25万〜30万円以上の安定した給与収入が見込めるなら、繰上げ受給を選択する合理性は極めて乏しいと言わざるを得ません。
後悔しない年金受給開始年齢の選び方|60歳から受給すべき人の3大条件
これほど多くのデメリットがあるにもかかわらず、あえて60歳からの繰上げ受給を選択すべきケースとはどのような状況でしょうか。客観的な年金受給開始年齢の選び方として、以下の3大条件に該当する場合は早期受給が合理的な一手となります。
1. 重篤な持病や家族歴があり、健康余命に明確な不安を抱えている場合
損益分岐点の80歳10ヶ月まで生きる見込みが低いと主治医の診断などから現実的に判断される場合、元気なうちに年金を受け取って生活の質を高める選択は極めて妥当です。
2. 60歳で完全リタイアし、預貯金を取り崩すスピードを抑えたい場合
早期退職して自営や趣味に専念したいものの手元のキャッシュが心許ない場合、年金を生活の防衛線として即座に活用し、金融資産の急激な枯渇を防ぐ戦略です。
3. 受給した年金を全額、長期運用や事業投資に回して増やす確信がある場合
年金を日々の生活費として消費するのではなく、早期に手元に資金を回収して年間4〜5%以上の期待リターンが見込める堅実な資産運用に充当できる知識と余力がある層です。
上記に該当しない「なんとなく定年を迎えたから」「もらえるものは早くもらっておきたいから」という漠然とした理由であれば、原則の65歳、あるいは繰下げ受給による増額(70歳受給開始で42%増、75歳で84%増)を視野に入れるのが王道のマネープランです。
【年金を60歳から受給する選択】に関するよくある質問(FAQ)
Q1:60歳で一度繰上げ受給を始めた後、気が変わったら受給を一時停止できますか?
A1:一度繰上げ請求の手続きを完了すると、いかなる理由があっても取消や一時停止、受給開始年齢の変更は一切できません。決定した減額率は生涯適用され続けますので、印鑑を押す前の最終確認が極めて重要です。
Q2:繰上げ受給の手続きは誕生日のいつから窓口で可能ですか?
A2:国民年金法上、受給資格を満たすのは「60歳の誕生日の前日」からです。そのため、繰上げ請求の手続きは60歳の誕生日前日以降に年金事務所で受け付けられます。受給開始月は請求書を提出した月の翌月分からとなります。
Q3:国民年金(基礎年金)だけを繰り上げて、厚生年金は65歳まで待つことはできますか?
A3:原則としてできません。老齢基礎年金と老齢厚生年金の受給権を両方持っている場合、繰上げ請求は「両方を同時に同じタイミングで繰り上げる」ことが法律で義務付けられています。片方だけの繰上げは認められていません。
まとめ:損得勘定を超えて自分に最適な受給戦略を描く
年金を60歳から前倒しで受け取る選択は、手元に即時のキャッシュをもたらす強力なメリットがある反面、生涯にわたる24%の減額と障害年金の請求権消失という重い代償を背負うことになります。損益分岐点である80歳10ヶ月という基準は、平均寿命が伸び続ける日本社会において決して遠い未来ではありません。
目先の数年間の資金繰りだけでなく、「自分が85歳、90歳になったときにどのような生活を送っているか」という長期的なマネープランを描くことが不可欠です。制度のメリットとリスクの双方を冷徹に天秤にかけ、自身の就業状況や資産規模、健康状態に即した納得のいく決断を下してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))
